Dr. Roy T Pakpahan SH, Pemimpin Redaksi Law-Justice.co
Presiden Tidak Takut MSCI, Tapi Komitmen untuk Bersihkan Bursa Kita
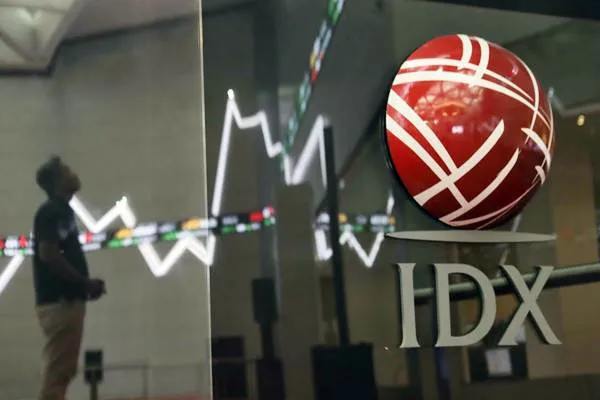
Bursa Efek Indonesia (Bisnis.com)
Pernyataan Presiden Prabowo Subianto bahwa Indonesia tidak akan terintimidasi oleh MSCI merupakan pesan politik yang tegas. Indonesia adalah negara berdaulat, sehingga tidak semestinya kehilangan keberanian hanya karena mendapat tekanan dari lembaga atau perusahaan keuangan internasional. Namun, persoalannya tidak sesederhana siapa yang lebih berani: pemerintah Indonesia atau MSCI.
Ada pertanyaan yang jauh lebih mendasar. Mengapa keputusan sebuah perusahaan penyedia indeks saham global dapat mengguncang pasar modal Indonesia sedemikian rupa? Mengapa pengumuman mengenai kemungkinan penurunan klasifikasi pasar Indonesia bisa memicu kepanikan investor, tekanan jual, dan kejatuhan Indeks Harga Saham Gabungan (IHSG)?
Dan yang paling penting, apakah kita sedang menghadapi tekanan eksternal yang tidak adil, atau justru sedang menuai akibat dari kelemahan tata kelola pasar modal yang selama ini tidak dibereskan secara tuntas?
Pertanyaan-pertanyaan ini harus dijawab dengan kepala dingin. Sebab, membela kedaulatan ekonomi tidak berarti menutup mata terhadap kelemahan sendiri. Sebaliknya, mengakui kelemahan juga tidak berarti menyerahkan seluruh penilaian kepada pihak asing.
Indonesia tidak boleh tunduk kepada tekanan eksternal. Tetapi Indonesia juga tidak boleh menggunakan nasionalisme untuk melindungi praktik pasar yang merugikan rakyatnya sendiri.
Di sinilah ketegasan Prabowo harus diuji: bukan sekadar melalui pernyataan bahwa Indonesia tidak takut kepada MSCI, melainkan melalui keberanian membersihkan pasar modal dari praktik yang merusak kepercayaan.
Bayang-Bayang 1998: Jangan Sampai Sejarah Terulang
Bagi mereka yang menyaksikan krisis ekonomi 1998, gejolak pasar keuangan hari ini menghadirkan ingatan yang tidak menyenangkan.Ketika itu, Indonesia berada dalam situasi yang sangat sulit. Rupiah terpuruk, perbankan terguncang, perusahaan bertumbangan, harga kebutuhan pokok melonjak, dan jutaan masyarakat menghadapi ketidakpastian ekonomi.
Dalam situasi tersebut, kehadiran Dana Moneter Internasional atau International Monetary Fund (IMF) dipandang sebagai jalan keluar. Indonesia membutuhkan dukungan keuangan dan pemulihan kepercayaan internasional.
Namun, pengalaman tersebut juga memberikan pelajaran bahwa ketika sebuah negara berada dalam keadaan terdesak, ruang untuk menentukan pilihan kebijakannya sendiri dapat menyempit.
Sejumlah kebijakan yang diambil dalam program penanganan krisis kala itu, termasuk restrukturisasi perbankan, pengurangan subsidi, dan liberalisasi ekonomi, terus menjadi bahan perdebatan mengenai dampak jangka panjangnya terhadap perekonomian nasional.
Tentu tidak adil jika seluruh persoalan ekonomi Indonesia setelah 1998 dibebankan kepada IMF. Keputusan pemerintah sendiri, kepentingan bisnis domestik, serta perubahan ekonomi dunia turut membentuk perjalanan bangsa ini.Namun, satu pelajaran penting tetap relevan: ketika negara sedang menghadapi masalah, pihak yang datang menawarkan penilaian atau solusi tidak otomatis selalu benar.
Kini, hampir tiga dekade setelah krisis tersebut, Indonesia menghadapi situasi yang berbeda. MSCI bukan IMF. MSCI merupakan perusahaan penyedia indeks yang metodologi dan klasifikasinya menjadi acuan bagi banyak pengelola investasi global.
MSCI tidak memberikan pinjaman penyelamatan ekonomi seperti IMF. Pengaruhnya bekerja melalui indeks yang menjadi dasar atau tolok ukur keputusan investasi.
Meskipun berbeda, keduanya mengingatkan kita pada satu persoalan mendasar: betapa besar pengaruh sistem keuangan internasional terhadap ruang gerak ekonomi sebuah negara.
Jika pada 1998 Indonesia menghadapi persoalan ketergantungan pembiayaan luar negeri, kini kita kembali dihadapkan pada pertanyaan tentang ketergantungan pasar modal terhadap aliran dana dan keputusan investasi global.
Karena itu, pengalaman 1998 seharusnya tidak membuat Indonesia memusuhi dunia internasional. Pengalaman itu justru harus mendorong pemerintah agar lebih matang dalam menjaga kepentingan nasional di tengah keterhubungan ekonomi global.Kita harus terbuka terhadap dunia, tetapi tidak boleh kehilangan kemampuan untuk menentukan arah sendiri.
Kritik MSCI vs Semangat Nasionalisme
Bagi masyarakat awam, MSCI mungkin hanya nama sebuah perusahaan yang jarang terdengar. Namun, dalam industri investasi global, indeks MSCI menjadi salah satu acuan penting bagi pengelola dana.
Ketika saham suatu negara masuk dalam indeks yang menjadi acuan investasi, saham tersebut dapat memperoleh aliran dana dari pengelola investasi yang mengikuti indeks itu.
Sebaliknya, apabila klasifikasi suatu pasar berubah, sebagian pengelola dana dapat menyesuaikan portofolionya. Penyesuaian tersebut berpotensi menimbulkan tekanan jual, meskipun tidak semua perusahaan di negara bersangkutan sedang mengalami masalah fundamental.
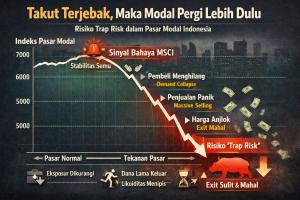
Dalam kasus Indonesia, persoalan menjadi serius setelah MSCI mengumumkan konsultasi mengenai kemungkinan penurunan klasifikasi pasar modal Indonesia menjadi Standalone Market.
Jika usulan tersebut benar-benar diterapkan, dampaknya dapat melampaui perubahan label klasifikasi. Perubahan itu berpotensi memengaruhi keputusan investor global, aliran modal, likuiditas saham, dan persepsi risiko terhadap pasar Indonesia.Namun, perlu dipahami bahwa konsultasi bukanlah keputusan final. Usulan penurunan klasifikasi harus dibedakan dari keputusan yang benar-benar telah ditetapkan.Demikian pula, penurunan IHSG tidak otomatis membuktikan bahwa seluruh perusahaan Indonesia sedang mengalami kerusakan fundamental.
Pasar saham bergerak berdasarkan berbagai faktor: kondisi perusahaan, ekspektasi investor, kebutuhan likuiditas, sentimen, dan perubahan alokasi modal. Ketika banyak investor menjual saham secara bersamaan, harga dapat turun tajam meskipun kondisi bisnis perusahaan tidak berubah dalam proporsi yang sama.
Inilah salah satu sisi pasar keuangan global yang perlu dipahami pemerintah. Keputusan investasi yang dibuat berdasarkan indeks dapat menciptakan tekanan besar terhadap suatu pasar. Negara yang terlalu bergantung pada aliran modal global akan lebih rentan ketika terjadi perubahan persepsi atau kebijakan alokasi investasi.
Namun, kita juga harus jujur. Pengaruh MSCI tidak muncul begitu saja tanpa alasan. Kepercayaan investor internasional berkaitan erat dengan kualitas informasi, transparansi kepemilikan saham, likuiditas, dan kepastian penegakan hukum.
Jika Indonesia ingin mempertahankan kepercayaan pasar, persoalan-persoalan tersebut harus diselesaikan.Karena itu, pernyataan bahwa Indonesia tidak akan terintimidasi oleh MSCI harus dibarengi dengan pertanyaan yang lebih tajam: apakah kita sudah memiliki pasar modal yang cukup transparan, adil, dan kuat untuk menghadapi tekanan global tanpa harus terus-menerus bergantung pada penilaian pihak luar?
Salah satu persoalan yang menjadi perhatian MSCI adalah transparansi kepemilikan saham, termasuk besarnya saham yang benar-benar tersedia untuk diperdagangkan publik atau free float.
Persoalan ini bukan sekadar perdebatan teknis antara regulator dan penyedia indeks.Bayangkan sebuah perusahaan tercatat memiliki saham publik dalam jumlah tertentu. Secara administratif, kepemilikannya terlihat tersebar. Namun, sebagian saham tersebut ternyata berada dalam jaringan pihak-pihak yang memiliki hubungan dengan pemegang saham pengendali.
Jika kondisi itu terjadi, jumlah saham yang sungguh-sungguh beredar bebas di pasar bisa lebih kecil daripada yang terlihat dalam data.Akibatnya, harga saham berpotensi lebih mudah mengalami pergerakan ekstrem. Investor kesulitan memperoleh gambaran yang akurat mengenai struktur kepemilikan, sementara likuiditas pasar dapat menjadi lebih rapuh.
Jika terdapat praktik manipulasi, dampaknya lebih serius lagi. Harga saham tidak lagi mencerminkan proses pembentukan harga yang wajar, melainkan berpotensi dipengaruhi oleh kepentingan kelompok tertentu.
Dalam keadaan seperti ini, investor kecil menjadi pihak yang rentan menanggung kerugian.Mereka membeli saham berdasarkan informasi yang tersedia, sementara pihak yang memiliki informasi atau kendali lebih besar mungkin mempunyai keuntungan yang tidak dimiliki investor lainnya.
Jika benar terdapat penyamaran kepemilikan atau perdagangan terkoordinasi yang melanggar hukum, praktik tersebut harus diperiksa dan ditindak berdasarkan bukti.Tidak boleh ada perusahaan yang kebal hanya karena memiliki kapitalisasi pasar besar. Tidak boleh ada pemegang saham pengendali yang memperoleh perlakuan istimewa. Tidak boleh ada perusahaan sekuritas yang dibiarkan melanggar aturan hanya karena mempunyai pengaruh bisnis.
Nasionalisme tidak boleh dijadikan tameng bagi praktik yang merugikan masyarakat. Kita tidak bisa berteriak tentang kedaulatan ekonomi apabila pasar modal sendiri dibiarkan menjadi arena permainan segelintir kelompok yang memiliki kekuatan modal dan akses informasi.
Kita juga tidak bisa menuntut investor asing menghormati pasar Indonesia apabila informasi kepemilikan saham tidak transparan dan penegakan hukum belum memberikan kepastian yang memadai.
Dengan demikian, kritik MSCI mengenai transparansi dan struktur kepemilikan saham harus diperiksa secara serius.Jika kritiknya beralasan, Indonesia harus memperbaiki diri. Jika terdapat aspek penilaian yang tidak mempertimbangkan kondisi dan kemajuan reformasi secara memadai, pemerintah dan regulator harus menyampaikan keberatan dengan data yang kuat.
Yang tidak boleh dilakukan adalah menolak kritik hanya karena kritik itu datang dari luar negeri.Kita tidak membutuhkan pasar modal yang sekadar terlihat nasionalis. Kita membutuhkan pasar modal yang benar-benar bersih, transparan, dan berpihak pada keadilan.
Oleh karena itu perubahan kepemimpinan di Bursa Efek Indonesia dan Otoritas Jasa Keuangan pada awal 2026 menjadi bagian dari rangkaian peristiwa yang patut dicermati. Namun, tanpa bukti yang memadai, tidak tepat menyimpulkan bahwa pengunduran diri pejabat tertentu merupakan hasil pemaksaan oleh pihak asing.
Yang jauh lebih penting adalah apa yang terjadi setelah pergantian tersebut. Apakah transparansi kepemilikan saham benar-benar meningkat? Apakah pemilik manfaat sebenarnya atau beneficial owner dapat diidentifikasi dengan lebih baik? Apakah pengawasan terhadap transaksi mencurigakan menjadi lebih efektif? Apakah penegakan hukum dilakukan secara konsisten tanpa pandang bulu?
Pertanyaan-pertanyaan tersebut harus menjadi ukuran keberhasilan reformasi. Reformasi pasar modal sejak awal tahun mencakup pengembangan klasifikasi investor, perluasan keterbukaan kepemilikan saham, serta rencana peningkatan batas minimum free float secara bertahap.Otoritas juga memaparkan langkah pemeriksaan terhadap sejumlah saham yang dinilai memiliki konsentrasi kepemilikan tinggi dan dugaan pelanggaran pasar modal.
Kasus-kasus yang berkaitan dengan saham DSSA, BREN, dan CUAN turut menjadi perhatian mengenai dugaan manipulasi perdagangan dan penyamaran identitas pihak yang memperoleh alokasi saham.
Perkembangan ini menunjukkan pentingnya pengawasan yang lebih mendalam. Akan tetapi, dugaan pelanggaran tetap harus dibedakan dari pelanggaran yang telah dibuktikan melalui proses hukum.Angka sanksi, pihak yang dikenai sanksi, serta status penanganan setiap perkara juga harus mengacu pada keputusan resmi regulator agar tidak menimbulkan kesimpangsiuran.
Prinsipnya sederhana: jika ditemukan pelanggaran, tindak. Jika ditemukan manipulasi, usut. Jika ada pejabat yang terbukti menyalahgunakan kewenangan, proses sesuai hukum. Namun, jangan berhenti pada konferensi pers yang ramai diberitakan. Publik berhak mengetahui apakah penegakan hukum benar-benar menghasilkan perubahan permanen. Pemerintah harus memastikan bahwa reformasi tidak hanya dilakukan untuk memenuhi tuntutan MSCI menjelang penentuan klasifikasi pasar.
Reformasi harus menjadi kebutuhan nasional.Pasar modal yang transparan akan membantu perusahaan mendapatkan pendanaan, memperkuat dunia usaha, menciptakan lapangan kerja, dan memperluas kesempatan masyarakat untuk berinvestasi secara adil. Sebaliknya, pasar yang sarat manipulasi hanya akan menguntungkan kelompok yang mampu memainkan informasi dan harga.
Oleh karena itu, keberhasilan reformasi bukan diukur dari seberapa cepat MSCI mengubah penilaiannya, melainkan dari seberapa jauh pasar modal Indonesia menjadi lebih sehat.
Ketegasan Harus Dibuktikan
Pernyataan Prabowo bahwa Indonesia tidak takut terhadap tekanan siapa pun dapat menjadi pesan penting bagi dunia internasional. Indonesia memang tidak boleh menempatkan diri sebagai negara yang selalu menunggu persetujuan pihak luar sebelum menentukan kebijakan ekonominya.
Namun, ketegasan seorang presiden tidak cukup diukur dari kerasnya pernyataan di depan publik. Ketegasan harus terlihat dalam kebijakan yang konsisten, kemampuan menghadapi persoalan secara terbuka, dan keberanian menindak kepentingan yang selama ini menikmati keuntungan dari kelemahan sistem.
Jika pemerintah menyatakan tidak akan tunduk kepada MSCI, pemerintah juga harus berani memastikan bahwa siapa pun yang terlibat dalam praktik manipulasi pasar tidak mendapat perlindungan politik maupun ekonomi.
Jika pemerintah berbicara tentang kedaulatan, pemerintah harus menunjukkan bahwa lembaga pengawas mampu bekerja secara profesional dan independen.Jika pemerintah ingin investor menghormati Indonesia, pemerintah harus menjamin kepastian hukum bagi seluruh pelaku pasar.
Tidak boleh ada standar ganda: keras terhadap pihak yang lemah, tetapi lunak terhadap kelompok yang memiliki modal besar atau kedekatan dengan kekuasaan.Di sinilah ujian sesungguhnya bagi Prabowo.
Jangan sampai semangat melawan tekanan eksternal justru mengalihkan perhatian dari pekerjaan rumah di dalam negeri. Jangan sampai kritik terhadap MSCI membuat publik lupa bahwa persoalan transparansi dan tata kelola memang harus diselesaikan.
Sebaliknya, jangan pula pemerintah menerima seluruh tuntutan eksternal tanpa menguji konsekuensinya terhadap kepentingan nasional.Setiap kebijakan harus dinilai berdasarkan manfaat, risiko, dan dampaknya terhadap perekonomian Indonesia.
Pasar yang bersih akan lebih dipercaya. Pasar yang dipercaya akan lebih mampu menarik modal produktif. Modal produktif dapat mendukung pertumbuhan perusahaan dan industri nasional. Pada akhirnya, manfaatnya diharapkan dirasakan masyarakat melalui kesempatan kerja, peningkatan pendapatan, dan pertumbuhan ekonomi yang lebih berkualitas.
Indonesia tidak perlu memusuhi MSCI untuk membuktikan kedaulatannya.Indonesia hanya perlu menunjukkan bahwa aturan ditegakkan, informasi dibuka, manipulasi diberantas, dan kepentingan nasional tidak dikorbankan demi keuntungan kelompok tertentu.
Pasar Boleh Jatuh, Akal Sehat Jangan
Pernyataan Prabowo bahwa Indonesia tidak akan terintimidasi oleh MSCI harus menjadi titik awal, bukan akhir dari persoalan.Keberanian menghadapi tekanan eksternal memang diperlukan. Namun, keberanian yang sesungguhnya adalah keberanian memperbaiki kelemahan sendiri, sekalipun perbaikan itu harus berhadapan dengan kepentingan ekonomi yang kuat di dalam negeri.
Indonesia tidak boleh menyerahkan seluruh penilaian tentang masa depan ekonominya kepada sebuah perusahaan penyedia indeks global.Namun, Indonesia juga tidak boleh menganggap setiap kritik internasional sebagai serangan terhadap kedaulatan.
Jika kritik MSCI benar, perbaiki. Jika penilaiannya perlu diluruskan, jawab dengan data. Jika ada pelanggaran, tindak berdasarkan hukum. Jika kebijakan yang diminta berpotensi menimbulkan dampak yang tidak proporsional, sampaikan keberatan dengan argumentasi yang kuat.
Tidak perlu tunduk membabi buta. Tidak perlu pula marah tanpa perhitungan.Krisis pasar modal seharusnya menjadi momentum untuk membenahi sistem yang selama ini menyimpan kelemahan, bukan alasan untuk mencari kambing hitam.
Prabowo harus membuktikan bahwa Indonesia mampu menghadapi dunia tanpa kehilangan keberanian, sekaligus mampu mengoreksi diri tanpa kehilangan harga diri. Sebab, kedaulatan bukan diukur dari seberapa keras kita menantang pihak asing. Kedaulatan diukur dari seberapa besar kemampuan kita menentukan arah sendiri, menegakkan hukum secara adil, dan memastikan kekayaan ekonomi bekerja untuk kepentingan rakyat.
MSCI bukan malaikat. Tetapi menjadikan MSCI sebagai musuh juga bukan strategi. Musuh yang sesungguhnya adalah ketidaktransparanan, manipulasi, lemahnya penegakan hukum, dan ketergantungan yang membuat pasar kita mudah terguncang.
Jika pemerintah sungguh-sungguh ingin menunjukkan bahwa Indonesia tidak dapat diintimidasi, bersihkan bursa tanpa pandang bulu. Perkuat investor domestik. Jaga independensi regulator. Bangun industri nasional. Pastikan modal negara dikelola secara bertanggung jawab.
Biarkan dunia menilai Indonesia berdasarkan hasil, bukan sekadar retorika.Sebab, pasar boleh jatuh, IHSG boleh bergejolak, dan investor boleh mengubah strategi. Namun, akal sehat tidak boleh ikut tumbang.
Indonesia tidak perlu tunduk kepada MSCI. Indonesia hanya perlu membuktikan bahwa pasar modalnya layak dipercaya bukan karena takut kehilangan status, melainkan karena keadilan, transparansi, dan kepentingan rakyat memang harus menjadi fondasinya.

Komentar