Dr. Roy T Pakpahan SH, Pemimpin Redaksi Law-Justice.co
Melawan MSCI, Presiden Jangan Bersikap Buruk Muka Cermin Dibelah
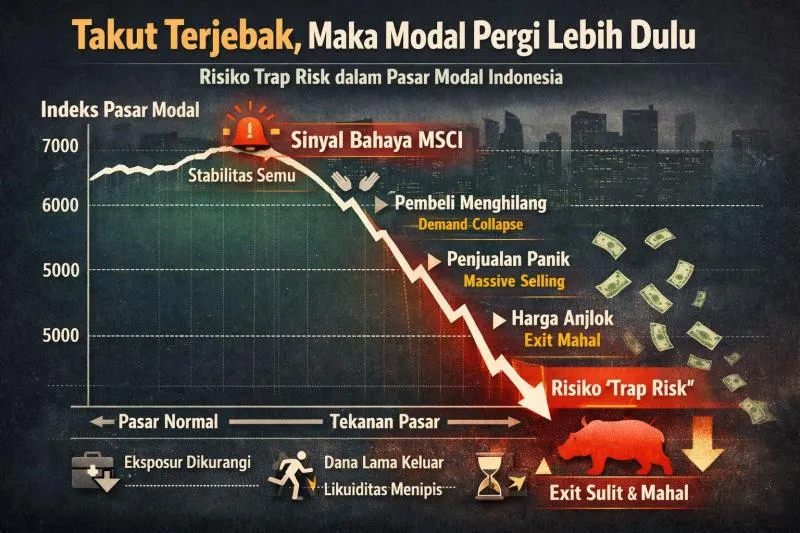
Ilustrasi MSCI dan Investor Global (cnews.web.id)
Jangan coba-coba melawan pasar global dengan mencari kambing hitam. Pasar modal tidak tunduk pada pidato politik, apalagi gertakan seorang presiden. Jika tata kelola bermasalah, transparansi dipertanyakan, dan kepercayaan investor merosot, yang harus dibenahi adalah rumah sendiri, bukan memusuhi orang yang menunjukkan kerusakannya.
Ada pepatah lama yang tampaknya relevan untuk menggambarkan respons Presiden Prabowo Subianto terhadap persoalan pasar modal Indonesia: buruk rupa, cermin dibelah. Pepatah ini menggambarkan seseorang yang tidak mau menerima kenyataan tentang kekurangan dirinya, lalu justru menyalahkan alat yang memperlihatkan kekurangan tersebut. Alih-alih memperbaiki diri, ia memilih menghancurkan cermin agar tidak perlu melihat wajahnya sendiri.Dalam konteks pasar modal Indonesia, cermin itu bernama MSCI (Morgan Stanley Capital International).
Ketika MSCI mempertanyakan transparansi kepemilikan saham, besaran saham yang benar-benar beredar di publik (free float), dan integritas pembentukan harga di Bursa Efek Indonesia (BEI), respons yang seharusnya muncul adalah evaluasi menyeluruh terhadap tata kelola pasar modal nasional.
Namun, ketika Prabowo menyatakan Indonesia tidak takut kepada MSCI, muncul pertanyaan mendasar: apakah pemerintah sedang membela kepentingan nasional atau justru terjebak dalam politik mencari musuh untuk menutupi persoalan di dalam negeri?
Pasar global bukan lawan yang bisa dikalahkan dengan pidato patriotik. Pasar global hanya akan memberikan kepercayaan jika kita mampu membuktikan bahwa sistem kita memang layak dipercaya.
MSCI Bukan Musuh Indonesia
Kita harus membedakan antara kritik terhadap Indonesia dan serangan terhadap Indonesia. MSCI merupakan penyedia indeks pasar keuangan yang digunakan investor global sebagai salah satu acuan dalam mengambil keputusan investasi. Keputusan terkait klasifikasi suatu negara dapat memengaruhi aliran modal karena banyak pengelola dana menggunakan indeks tersebut sebagai tolok ukur portofolio mereka.
Karena itu, ketika MSCI mempertanyakan kualitas pasar modal Indonesia, persoalannya tidak bisa disederhanakan sebagai upaya pihak asing untuk menekan bangsa Indonesia.Pertanyaan yang lebih penting justru sederhana: apakah kritik tersebut memiliki dasar yang perlu dijawab dengan perbaikan nyata?
Jika persoalannya menyangkut transparansi kepemilikan saham, likuiditas, free float, dan kredibilitas pembentukan harga, pemerintah seharusnya menjawabnya dengan data, regulasi, serta penegakan hukum.
Bukan dengan kemarahan.Kita tidak sedang membicarakan harga diri seorang presiden yang merasa ditantang. Kita sedang membicarakan kredibilitas pasar modal sebuah negara yang membutuhkan kepercayaan investor untuk membiayai pertumbuhan ekonominya.
Dalam dunia investasi, kepercayaan tidak lahir dari keberanian seseorang berteriak paling keras. Kepercayaan lahir dari kepastian hukum, keterbukaan informasi, perlindungan investor, dan konsistensi kebijakan.
Investor global tidak akan serta-merta menanamkan uangnya hanya karena Presiden Indonesia mengatakan bangsanya tidak takut kepada siapa pun.Mereka akan bertanya: apakah informasi yang tersedia dapat dipercaya? Apakah harga saham terbentuk secara wajar? Apakah pemegang saham minoritas terlindungi? Apakah manipulasi pasar ditindak tegas? Apakah aturan berlaku sama bagi konglomerat maupun investor kecil?. Jika pertanyaan-pertanyaan itu tidak terjawab dengan memuaskan, pidato sehebat apa pun tidak akan menghapus keraguan mereka.
Ketika Cermin Menunjukkan Masalah, Mengapa Cerminnya yang Disalahkan?
Persoalan menjadi semakin serius ketika kita melihat contoh transaksi saham.Transaksi saham Bayan Resources atau BAYAN pada 7 Oktober 2026 disebut melibatkan sekitar 10,08 miliar saham dengan nilai sekitar Rp26,09 triliun pada harga Rp2.588 per saham. Pada hari yang sama, harga saham di pasar reguler disebut berada di sekitar Rp12.550 per saham.
Jika angka dan konteks transaksi tersebut terkonfirmasi, selisih harga yang sangat besar itu tentu layak mendapatkan penjelasan terbuka. Apa tujuan transaksi tersebut? Siapa pihak-pihak yang terlibat? Bagaimana mekanisme penetapan harganya? Apakah transaksi itu mencerminkan perpindahan kepemilikan yang wajar? Apakah ada implikasi terhadap perhitungan kepemilikan publik dan pembentukan indeks?
Itulah pertanyaan yang semestinya dijawab oleh otoritas pasar modal.Kita tidak boleh langsung menyimpulkan bahwa suatu transaksi merupakan manipulasi hanya karena terjadi pada harga yang jauh berbeda dari pasar reguler. Transaksi di pasar negosiasi dapat memiliki karakteristik dan tujuan berbeda. Namun, besarnya transaksi dan lebarnya selisih harga membuat transparansi menjadi sangat penting.
Apabila pasar modal kita memang sehat, penjelasan atas transaksi semacam itu seharusnya tidak menjadi sesuatu yang menakutkan.Justru di sinilah persoalan sesungguhnya berada. Ketika sebuah transaksi bernilai puluhan triliun rupiah memunculkan pertanyaan serius mengenai kewajaran harga dan transparansi, yang dibutuhkan adalah keterbukaan informasi dan pemeriksaan yang kredibel.
Bukan tuduhan bahwa pihak asing sedang mengincar Indonesia. MSCI tidak menciptakan transaksi tersebut. MSCI juga tidak menetapkan harga saham BAYAN pada hari itu. Jika sebuah transaksi menimbulkan pertanyaan tentang kualitas pasar, pihak yang harus menjelaskannya adalah mereka yang memiliki kewenangan dan akses terhadap informasi transaksi tersebut.Jangan salahkan cermin jika wajah yang dipantulkannya memang memperlihatkan sesuatu yang harus diperbaiki.
Pasar Global Tidak Bisa Ditaklukkan dengan Gertakan
Ada kekeliruan mendasar jika pemerintah menganggap persoalan MSCI semata-mata sebagai pertarungan harga diri antara Indonesia dan pihak asing.Pasar keuangan internasional bekerja berdasarkan risiko, imbal hasil, likuiditas, tata kelola, dan kepercayaan. Faktor politik memang berpengaruh, tetapi tidak dapat menggantikan kebutuhan akan data yang kredibel dan aturan yang konsisten.
Indonesia boleh menjadi negara besar. Indonesia memiliki sumber daya alam, pasar domestik yang luas, tenaga kerja produktif, dan potensi pertumbuhan ekonomi yang menjanjikan.
Namun, semua keunggulan itu tidak otomatis menjadikan pasar modal Indonesia kebal terhadap penilaian investor.Kita harus memahami bahwa besarnya sebuah negara tidak selalu berbanding lurus dengan kualitas tata kelola pasar keuangannya.
Negara besar pun dapat kehilangan kepercayaan jika transparansi dipertanyakan. Ekonomi yang tumbuh pun dapat mengalami tekanan ketika investor menilai risiko investasinya meningkat. Bahkan, perusahaan dengan prospek bisnis yang bagus tetap dapat menghadapi persoalan valuasi jika struktur kepemilikan dan likuiditas sahamnya tidak memenuhi harapan investor.
Karena itu, melawan MSCI dengan retorika nasionalisme justru berisiko salah sasaran. Nasionalisme ekonomi seharusnya berarti memperkuat fondasi ekonomi nasional agar mampu bersaing secara sehat, bukan menolak setiap kritik yang datang dari luar negeri.
Kita tentu tidak boleh menerima begitu saja semua keputusan lembaga internasional. Jika ada metodologi yang tidak tepat, data yang keliru, atau perlakuan yang tidak adil, pemerintah berhak mengajukan keberatan dengan argumentasi yang kuat.
Tetapi keberatan harus disampaikan berdasarkan bukti, bukan kecurigaan. Kritik harus dijawab dengan data, bukan kemarahan. Dan kepentingan nasional harus diperjuangkan melalui pembenahan sistem, bukan dengan membangun ilusi bahwa pihak asing sedang berkomplot menjatuhkan kita.Pasar global tidak bisa ditaklukkan dengan gertakan. Ia hanya bisa diyakinkan dengan kualitas.
OJK dan BEI Tidak Bisa Bersembunyi di Balik Patriotisme
Dalam persoalan ini, perhatian tidak seharusnya hanya tertuju kepada Prabowo atau MSCI. Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) juga harus menjelaskan apa yang sebenarnya terjadi dan apa yang telah mereka lakukan.
Jika memang terdapat kelemahan pada keterbukaan pemilik manfaat, transparansi kepemilikan saham, atau besaran free float, mengapa persoalan tersebut tidak dibenahi secara memadai sebelum menjadi perhatian serius investor global?
Jika praktik manipulasi pasar masih menjadi kekhawatiran, bagaimana efektivitas pengawasan dan penegakan hukumnya?.Jika ada pihak yang terbukti melakukan pelanggaran, apakah sanksi yang dijatuhkan cukup memberikan efek jera?
Pertanyaan-pertanyaan ini tidak boleh dianggap sebagai upaya melemahkan pemerintah. Justru inilah bentuk pengawasan yang dibutuhkan agar kepentingan publik tidak dikalahkan oleh kepentingan segelintir pelaku pasar.
Apabila pemerintah mengumumkan rencana peningkatan free float, pembukaan informasi pemilik manfaat, dan penguatan pengawasan terhadap saham dengan konsentrasi kepemilikan tinggi, langkah tersebut patut diapresiasi.
Namun, publik juga berhak bertanya: mengapa reformasi semacam ini baru menjadi prioritas setelah tekanan terhadap pasar modal meningkat?. Apakah pemerintah dan otoritas terkait sebelumnya tidak mengetahui persoalan tersebut? Jika mengetahui, mengapa perbaikannya tidak dilakukan lebih awal? Jika belum mengetahui, bagaimana mekanisme pengawasan pasar selama ini bekerja?
Jawaban atas pertanyaan itu jauh lebih penting daripada perdebatan tentang siapa yang paling berani menghadapi MSCI.Sebab, ukuran keberhasilan pemerintah bukanlah seberapa keras presiden membantah kritik, melainkan seberapa cepat dan efektif pemerintah menyelesaikan persoalan yang menjadi sumber kritik tersebut.
Dan satu hal harus ditegaskan: reformasi tidak boleh berhenti pada pengumuman kebijakan. Perubahan harus dapat diperiksa melalui data, implementasi, dan hasil yang terukur.
OJK Mengakui Pentingnya Reformasi, Lalu Apa Makna Gertakan Presiden?. Pernyataan Ketua OJK Friderica Widyasari Dewi yang menegaskan bahwa pemerintah tidak bermaksud menantang MSCI, sekaligus menyatakan komitmen untuk mempertahankan status Indonesia di kategori Emerging Market, memperlihatkan bahwa persoalan ini membutuhkan pendekatan yang terukur dan diplomatis.
Sikap tersebut pada dasarnya tepat. Pemerintah tidak perlu mencari konfrontasi yang tidak produktif dengan lembaga penyedia indeks global. Yang diperlukan adalah komunikasi, pembuktian, dan reformasi yang dapat diverifikasi.
Namun, muncul persoalan komunikasi politik ketika pernyataan presiden terdengar keras, sementara otoritas terkait justru berusaha memastikan bahwa pemerintah tidak sedang menantang MSCI.
Jika presiden berbicara dengan nada konfrontatif, tetapi OJK harus menjelaskan bahwa tidak ada niat untuk berkonfrontasi, publik berhak bertanya: sebenarnya strategi pemerintah seperti apa?
Apakah Indonesia ingin membangun kepercayaan investor atau justru menciptakan kesan bahwa kritik terhadap pasar modal nasional merupakan serangan terhadap kedaulatan negara?
Kita tidak boleh mencampuradukkan dua hal tersebut.Kedaulatan Indonesia memang harus dijaga. Akan tetapi, menjaga kedaulatan tidak berarti menutup telinga terhadap evaluasi pihak lain. Negara yang percaya diri justru berani mengakui kekurangannya, memperbaiki kesalahannya, dan membuktikan bahwa sistemnya mampu bekerja lebih baik.
Sikap defensif yang berlebihan hanya akan memperbesar keraguan.Jika pemerintah yakin bahwa pasar modal Indonesia sehat, tunjukkan datanya. Jika ada kelemahan, perbaiki. Jika ada pelanggaran, tindak. Jika metodologi MSCI keliru, ajukan argumentasi tandingan.Itulah cara sebuah negara berwibawa menghadapi dunia.
Jangan Korbankan Kepentingan Investor Demi Gengsi Politik
Ada persoalan yang jauh lebih penting daripada adu pernyataan antara pejabat Indonesia dan MSCI: nasib investor dan kepercayaan publik terhadap pasar modal nasional.
Ketika pasar mengalami penurunan tajam, dampaknya tidak hanya dirasakan oleh pemodal besar. Investor ritel, pengelola dana, perusahaan yang membutuhkan pembiayaan, hingga masyarakat yang memiliki investasi tidak langsung melalui berbagai instrumen keuangan juga dapat terkena dampaknya.Karena itu, pemerintah harus berhati-hati dalam menyampaikan pernyataan yang berpotensi memperbesar ketidakpastian.
Pasar yang sedang gelisah membutuhkan kejelasan arah kebijakan. Investor membutuhkan kepastian bahwa pemerintah memahami masalah, otoritas bekerja secara profesional, dan reformasi dilakukan dengan sungguh-sungguh.Mereka tidak membutuhkan drama politik yang mengubah persoalan teknis menjadi pertarungan nasionalisme.
Tentu saja, penurunan indeks tidak boleh serta-merta dibebankan kepada MSCI. Pergerakan pasar saham dipengaruhi banyak faktor, mulai dari kondisi ekonomi global, arus modal, suku bunga, nilai tukar, kinerja emiten, hingga persepsi risiko. Besarnya penurunan juga harus diverifikasi melalui data resmi dan periode pengukuran yang jelas.
Namun, satu hal tidak dapat diabaikan: ketika persoalan tata kelola menjadi sumber kekhawatiran, pemerintah harus memastikan bahwa persoalan itu ditangani secara serius. Jangan sampai demi mempertahankan gengsi politik, kita justru mengabaikan masalah yang lebih mendasar.Jangan sampai kritik terhadap kualitas pasar modal dijawab dengan kemarahan, lalu reformasi yang dijanjikan kehilangan momentum setelah perhatian publik beralih ke isu lain. Dan jangan sampai investor menjadi korban dari pertarungan retorika yang sesungguhnya tidak menyelesaikan apa-apa.
Yang Harus Dilawan Bukan MSCI, Melainkan Buruknya Tata Kelola
Pemerintah seharusnya menjadikan persoalan ini sebagai momentum untuk membenahi pasar modal Indonesia secara menyeluruh. Pertama, memperkuat transparansi kepemilikan saham agar publik dapat mengetahui struktur pengendalian perusahaan secara lebih jelas.
Kedua, memastikan bahwa free float benar-benar mencerminkan saham yang tersedia untuk diperdagangkan oleh publik, bukan sekadar angka administratif yang tidak menggambarkan kondisi pasar sesungguhnya.
Ketiga, memperkuat pengawasan terhadap transaksi yang tidak wajar, termasuk menelusuri transaksi bernilai besar yang menimbulkan pertanyaan mengenai kewajaran harga.
Keempat, menegakkan hukum secara konsisten terhadap manipulasi pasar dan pelanggaran lainnya, tanpa memandang besarnya modal, kedekatan politik, atau pengaruh ekonomi pelaku.
Kelima, memastikan bahwa investor ritel mendapatkan perlindungan yang memadai dan memiliki akses terhadap informasi yang relevan untuk mengambil keputusan investasi.
Keenam, membangun komunikasi yang profesional dengan MSCI dan lembaga internasional lainnya, sembari memastikan bahwa kepentingan nasional tetap terlindungi.
Langkah-langkah tersebut bukan bentuk kepatuhan membabi buta kepada pihak asing. Ini merupakan kebutuhan mendasar bagi pasar modal yang ingin tumbuh sehat dan dipercaya.
Indonesia berhak menentukan kebijakan ekonominya sendiri. Tetapi hak tersebut harus disertai tanggung jawab untuk membangun institusi yang kredibel.Kita tidak bisa menuntut dunia mempercayai pasar modal Indonesia jika kita sendiri tidak bersedia membenahi kelemahannya.
Jangan Membelah Cermin, Perbaikilah Wajahnya!
Pada akhirnya, persoalan MSCI bukan ujian tentang siapa yang paling berani: Indonesia atau pihak asing.Ini adalah ujian tentang apakah pemerintah mampu membedakan kritik dari permusuhan, evaluasi dari intervensi, serta persoalan tata kelola dari pertarungan harga diri.
Prabowo tidak perlu menunjukkan keberanian dengan menantang MSCI. Keberanian yang jauh lebih penting adalah keberanian membongkar persoalan di dalam negeri, menindak pelanggaran tanpa pandang bulu, dan memastikan bahwa tidak ada kepentingan kelompok tertentu yang lebih berkuasa daripada hukum.
Jika pasar modal Indonesia memang memiliki masalah transparansi, benahilah transparansinya. Jika free float tidak mencerminkan kondisi riil, perbaikilah strukturnya. Jika pengawasan lemah, perkuatlah pengawasannya. Jika penegakan hukum tidak efektif, pastikan pelanggaran mendapatkan konsekuensi yang setimpal.
Tidak perlu mencari musuh di New York untuk menjelaskan persoalan yang harus diselesaikan di Jakarta.Jangan pula menganggap bahwa setiap kritik terhadap Indonesia merupakan penghinaan terhadap bangsa. Bangsa yang besar bukanlah bangsa yang tidak pernah dikritik, melainkan bangsa yang mampu menjadikan kritik sebagai jalan untuk memperbaiki diri.
MSCI boleh saja keliru dalam menilai aspek tertentu. Jika demikian, pemerintah harus membuktikannya melalui data dan argumentasi yang dapat diuji. Namun, jika kritiknya memang menunjukkan kelemahan yang nyata, tidak ada alasan untuk menghindar dari pembenahan.Sebab, pasar global tidak bisa dipaksa percaya. Kepercayaan harus dibangun, bukan diteriakkan.
Prabowo perlu memahami bahwa pasar modal bukan panggung kampanye yang bisa dimenangkan dengan tepuk tangan. Di pasar keuangan, pidato yang gagah tidak otomatis membuat harga saham naik. Nasionalisme yang membara tidak otomatis mendatangkan modal. Dan kemarahan kepada lembaga internasional tidak otomatis menghilangkan keraguan investor.
Yang menentukan adalah kualitas institusi, keterbukaan informasi, kepastian hukum, dan konsistensi kebijakan.Karena itu, berhentilah mencari kambing hitam. Jangan sampai pemerintah sibuk melawan pihak yang menunjukkan masalah, tetapi membiarkan masalah itu sendiri tetap hidup.
Buruk rupa, cermin dibelah. Itulah kesalahan yang tidak boleh dilakukan pemerintah dalam menghadapi MSCI.Sebab, ketika cermin dipecahkan, wajah yang buruk tidak serta-merta menjadi indah. Yang hilang hanyalah kesempatan untuk melihat kenyataan dan memperbaikinya.
Dan jika pemerintah terus memilih membelah cermin daripada membenahi wajah pasar modal sendiri, jangan salahkan dunia apabila kepercayaan terhadap Indonesia semakin sulit dipulihkan. Melawan MSCI mungkin terdengar gagah di podium. Namun, membenahi pasar modal kita sendiri jauh lebih terhormat di mata dunia.
Komentar