Radhar Tribaskoro, Ketua Kajian Ilmiah Forum Tanah Air
Siapa yang Mampu Menjatuhkan Bursa Indonesia?
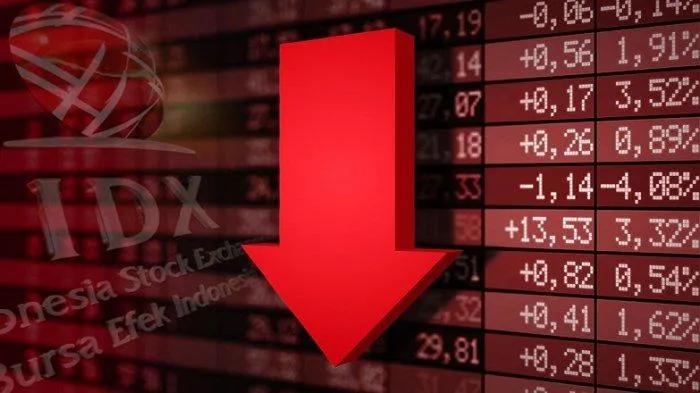
IHSG anjlok 8,73 persen sepekan (Tribun)
law-justice.co - Pada 15 Oktober 2026, sebuah pengumuman dari New York mengguncang kepercayaan terhadap perekonomian Indonesia. Sehari kemudian, Bursa Efek Indonesia mengalami salah satu kejatuhan paling dramatis dalam sejarahnya.
Indeks Harga Saham Gabungan (IHSG) merosot lebih dari 11 persen. Nilai kapitalisasi pasar menyusut dalam jumlah sangat besar, sementara kegelisahan menjalar dari ruang perdagangan saham ke ruang-ruang pengambilan keputusan negara.
Pemicunya adalah pengumuman MSCI (Morgan Stanley Capital International) yang mempertimbangkan penurunan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market.
Indonesia terancam tersingkir dari kelompok pasar berkembang yang selama ini menjadi tujuan investasi dana-dana internasional. Keputusan final belum diambil. Namun, pasar tidak menunggu keputusan final untuk bereaksi.
Mengapa pengumuman sebuah perusahaan swasta di Amerika Serikat dapat mengguncang pasar modal negara dengan ekonomi terbesar di Asia Tenggara? Apakah kejatuhan itu merupakan reaksi alamiah pasar, atau terdapat kekuatan besar yang sedang mengendalikan arah perekonomian Indonesia?
Dan pertanyaan yang lebih penting: mengapa negara dengan kekuasaan politik begitu besar tampak tidak berdaya menghadapi guncangan tersebut?
Saya kira peristiwa ini perlu dipahami melampaui angka-angka perdagangan saham. Kita sedang menyaksikan pertemuan tiga kekuatan: kapitalisme keuangan global, geopolitik negara-negara besar, dan kelemahan pengawasan dalam sistem ekonomi-politik Indonesia.
Kekuasaan yang Tidak Memerlukan Tentara
Dalam sejarah, suatu negara dapat ditekan dengan kekuatan militer. Kapal perang dikirim, wilayah diblokade, atau perdagangan dihentikan. Dalam kapitalisme modern, tekanan dapat berlangsung dengan cara yang jauh lebih halus.
Lembaga pemeringkat menurunkan prospek kredit suatu negara. Penyusun indeks mengubah klasifikasi pasar. Investor institusional mengurangi alokasi modal. Bank internasional menaikkan premi risiko.
Tidak ada kapal perang yang memasuki perairan Indonesia. Tidak ada tentara asing yang melintasi perbatasan. Namun, dalam hitungan jam, kekayaan finansial yang tercatat di bursa dapat menyusut puluhan miliar dolar.
Inilah salah satu bentuk kekuasaan dalam sistem keuangan global. MSCI bukan pemerintah dunia. Ia lembaga swasta yang menyusun indeks investasi. Namun, karena indeksnya digunakan secara luas oleh pengelola dana internasional, keputusan MSCI mempunyai konsekuensi yang melampaui kedudukan formalnya.
Indonesia berdaulat menentukan undang-undang dan kebijakan ekonominya. Tetapi akses kepada sebagian modal internasional dipengaruhi oleh standar dan keputusan lembaga yang berada di luar yurisdiksi politik Indonesia.
Kedaulatan politik ternyata tidak otomatis menghasilkan kedaulatan finansial. Namun, kita harus membedakan antara kekuasaan struktural dan konspirasi yang disengaja.
MSCI mempunyai kekuasaan struktural karena penilaiannya diikuti banyak pelaku pasar. Tetapi keberadaan kekuasaan tersebut tidak membuktikan adanya operasi geopolitik untuk menjatuhkan Indonesia. Belum terdapat bukti publik yang memadai bahwa kejatuhan IHSG merupakan operasi terkoordinasi oleh kekuatan asing tertentu.
Yang lebih penting justru pertanyaan mengapa pasar modal Indonesia sedemikian rentan terhadap keputusan tersebut.
Mengapa Indonesia?
MSCI tidak mengeluarkan peringatannya tanpa alasan. Sejak Januari 2026, lembaga tersebut telah mempersoalkan transparansi kepemilikan saham, konsentrasi kepemilikan, serta dugaan praktik perdagangan terkoordinasi yang dapat memengaruhi harga.
Otoritas Indonesia kemudian mengumumkan sejumlah perbaikan. Namun, menurut MSCI, reformasi tersebut belum memberikan bukti pelaksanaan dan penegakan aturan yang cukup meyakinkan.
Di sinilah persoalan menjadi serius. Jika perdagangan saham dapat dipengaruhi kelompok tertentu melalui transaksi yang terkoordinasi (saham gorengan), pasar modal tidak lagi menjalankan fungsinya secara sehat.
Harga saham dapat mencerminkan kemampuan mengendalikan perdagangan, bukan semata-mata nilai ekonomi perusahaan. Investor yang tidak memiliki informasi atau akses serupa berada pada posisi yang dirugikan.
Lebih jauh, jika regulator mengetahui adanya persoalan tersebut tetapi tidak mampu menghentikannya, kita berhadapan dengan masalah kelembagaan. Apakah pengawas kekurangan instrumen? Apakah independensinya terbatas? Ataukah pengawasan dapat dikompromikan oleh kepentingan bisnis dan politik?
Pertanyaan terakhir sangat penting. Dalam ekonomi-politik, kita mengenal konsep regulatory capture, yaitu keadaan ketika lembaga yang seharusnya mengawasi suatu sektor justru dipengaruhi oleh kepentingan pihak-pihak yang diawasinya. Regulator tetap ada. Peraturan tetap berlaku. Prosedur administratif tetap berjalan. Tetapi fungsi pengawasan kehilangan daya koreksinya.
Kita belum dapat memastikan bahwa seluruh persoalan pasar modal Indonesia disebabkan regulatory capture. Hal itu membutuhkan penyelidikan yang lebih mendalam. Namun, rangkaian peringatan MSCI menunjukkan bahwa kemampuan pengawasan dan penegakan aturan merupakan persoalan yang tidak dapat lagi dianggap sepele.
Geopolitik dan Kapitalisme Global
Krisis pasar modal Indonesia juga berlangsung dalam lingkungan geopolitik yang semakin tidak pasti. Persaingan Amerika Serikat dan Tiongkok telah mengubah peta perdagangan, teknologi, investasi, dan rantai pasok global. Perang Ukraina dan konflik Timur Tengah menambah ketidakpastian energi serta pembiayaan internasional.
Dalam situasi demikian, investor menjadi semakin sensitif terhadap risiko. Modal cenderung mencari pasar yang dianggap aman, likuid, dan mempunyai kepastian hukum lebih tinggi.
Indonesia berada dalam posisi yang kompleks. Tiongkok merupakan mitra penting dalam hilirisasi mineral dan infrastruktur, sementara Amerika Serikat serta sekutu-sekutunya mempunyai kepentingan terhadap perdagangan, teknologi, dan stabilitas kawasan Indo-Pasifik.
Pergerakan modal global tidak sepenuhnya terpisah dari konfigurasi kekuasaan tersebut. Namun, geopolitik tidak cukup untuk menjelaskan mengapa IHSG jatuh begitu dalam pada 16 Oktober, sementara sejumlah pasar saham Asia lainnya tidak mengalami kejatuhan serupa. Faktor internasional menciptakan tekanan. Kelemahan domestik menentukan seberapa besar tekanan itu mengguncang Indonesia.
Dengan demikian, persoalan mendasarnya bukan semata-mata siapa yang menekan Indonesia dari luar, melainkan mengapa sistem ekonomi kita tidak mempunyai daya tahan yang memadai.
Pemerintah seharusnya menyambut peringatan MSCI dengan sikap positif, bukan dengan ketidakpedulian, apalagi kecurigaan berlebihan terhadap kekuatan asing. MSCI boleh jadi merupakan bagian dari arsitektur kapitalisme keuangan global, yang tentu mempunyai kepentingan dan ketimpangan kekuasaannya sendiri.
Namun, sistem tersebut juga bekerja berdasarkan seperangkat aturan (rules) yang menuntut transparansi, keterbukaan informasi, perlindungan investor, dan integritas perdagangan.
Justru aturan-aturan itulah yang dapat dimanfaatkan Indonesia untuk mengatasi fragmentasi pasar modal, ketika standar profesional mudah dikompromikan oleh kepentingan bisnis dan jaringan kekuasaan.
Dalam keadaan pengawasan domestik belum mampu menjalankan fungsi koreksinya secara efektif, tekanan eksternal dapat menjadi sumber disiplin yang diperlukan.
Karena itu, kritik MSCI patut didukung sejauh mendorong perbaikan tata kelola, bukan ditolak sebagai campur tangan asing. Kedaulatan ekonomi tidak berarti menolak aturan global, melainkan mempunyai kemampuan menggunakan aturan tersebut untuk membenahi kelemahan sendiri.
Negara Kuat, Pengawasan Lemah
Di sinilah saya melihat sebuah paradoks. Pemerintahan Prabowo memiliki kekuasaan politik yang besar. Koalisi pemerintah menguasai sebagian besar parlemen. Negara mempunyai perangkat birokrasi, otoritas fiskal, regulator keuangan, serta perusahaan-perusahaan strategis.
Pemerintah juga sedang memperbesar peran negara dalam perekonomian melalui Danantara, hilirisasi industri, Makan Bergizi Gratis, dan koperasi desa.
Namun, besarnya kekuasaan negara tidak otomatis berarti tingginya kapasitas negara. Pemerintah dapat mengeluarkan perintah. Presiden dapat mengganti pejabat. Regulator dapat menerbitkan peraturan baru. Tetapi tidak ada keputusan politik yang secara otomatis menghasilkan kepercayaan investor.
Kepercayaan tumbuh dari pengalaman terhadap kepastian hukum, konsistensi kebijakan, transparansi, dan kemampuan institusi menegakkan aturan. Inilah perbedaan antara negara yang dominan dan negara yang berkapasitas tinggi.
Negara dominan mampu memusatkan pengambilan keputusan. Negara berkapasitas tinggi mampu memastikan keputusan dilaksanakan, diawasi, dievaluasi, dan dikoreksi apabila keliru. Keduanya tidak selalu hadir bersamaan.
Bahkan, konsentrasi kekuasaan yang berlebihan dapat melemahkan pengawasan apabila lembaga-lembaga pengawas kehilangan independensinya. Hubungan antara pejabat politik, regulator, dan kelompok bisnis dapat menjadi terlalu dekat. Pengawasan yang seharusnya objektif berubah menjadi hubungan kompromistis.
Dalam keadaan demikian, pemerintah mungkin tetap terlihat kuat. Tetapi kekuatannya tidak selalu menghasilkan ketertiban pasar. Sebaliknya, pengawasan yang tidak independen memungkinkan penyimpangan berlangsung sampai akhirnya terungkap melalui tekanan eksternal.
Ketika Sistem Kehilangan Kemampuan Mengoreksi Diri
Peristiwa MSCI memperlihatkan persoalan yang lebih mendalam daripada sekadar kelemahan teknis pasar modal. Sejak awal 2026, peringatan telah disampaikan. Otoritas memberikan tanggapan. Sejumlah reformasi diumumkan. Namun, pada Oktober, MSCI menyatakan bahwa perbaikan belum cukup meyakinkan. Mengapa umpan balik itu belum menghasilkan perubahan yang memadai?
Dalam perspektif teori sistem, umpan balik memungkinkan suatu sistem mengenali akibat tindakannya sendiri. Kritik, pengawasan, evaluasi, dan koreksi merupakan bagian penting dari mekanisme tersebut. Apabila umpan balik bekerja, kesalahan dapat menjadi sumber pembelajaran.
Sebaliknya, apabila informasi yang tidak menyenangkan diabaikan, kritik dianggap sebagai ancaman, atau pengawasan dapat dikompromikan, kesalahan akan terus terakumulasi. Inilah yang saya sebut sebagai kemerosotan kapasitas koreksi diri.
Sistem tetap berjalan, tetapi semakin kehilangan kemampuan memperbaiki penyimpangannya sendiri. Dalam konteks Indonesia, persoalan ini tidak terbatas pada pasar modal.
Kita sering menyaksikan berbagai masalah publik berlangsung berkepanjangan tanpa penyelesaian kelembagaan yang meyakinkan. Pengawasan ada, tetapi tidak selalu menghasilkan koreksi. Pemeriksaan dilakukan, tetapi tidak selalu menghasilkan pertanggungjawaban.
Akibatnya, masalah yang semula bersifat teknis dapat berkembang menjadi krisis kepercayaan. Krisis IHSG memperlihatkan bagaimana lemahnya kapasitas koreksi dapat menimbulkan konsekuensi ekonomi yang sangat mahal.
Namun, terdapat perbedaan penting: MSCI bukan lembaga pengawas negara Indonesia. Ia lembaga eksternal yang memberikan penilaian berdasarkan kepentingan dan standar pasar internasional. Karena itu, penilaiannya tidak boleh diperlakukan sebagai kebenaran yang tidak dapat dipersoalkan.
Tetapi kritik terhadap MSCI juga tidak boleh menjadi alasan untuk menghindari pembenahan kelemahan kita sendiri.
Kedaulatan Dimulai dari Kemampuan Mengawasi
Apakah negara sanggup menghadapi kekuatan modal global? Negara tidak dapat memerintahkan investor internasional membeli saham Indonesia. Pemerintah juga tidak dapat memaksa MSCI mempertahankan klasifikasi pasar kita.
Namun, negara mempunyai kewenangan untuk menciptakan pasar yang lebih sehat, memperkuat pembiayaan domestik, dan mengurangi kerentanan terhadap perubahan arus modal internasional. Indonesia mempunyai pasar domestik yang besar, sumber daya strategis, serta peluang membangun lembaga keuangan nasional yang lebih kuat. Tetapi kedaulatan ekonomi tidak cukup dibangun melalui perluasan BUMN, pembentukan lembaga investasi, atau pengerahan modal negara.
Kedaulatan memerlukan institusi yang mampu membatasi penyalahgunaan kekuasaan ekonomi maupun politik. Pengawasan harus independen, profesional, dan tidak dapat dinegosiasikan melalui hubungan patronase.
Otoritas pasar modal harus mampu mengungkap pemilik manfaat akhir perusahaan, mendeteksi transaksi manipulatif, dan menindak pelanggaran tanpa memandang kedudukan pelakunya. Lebih penting lagi, lembaga pengawas tidak boleh menjadi bagian dari jaringan kepentingan yang seharusnya diawasinya.
Negara yang kuat bukanlah negara yang dapat mengendalikan semua pelaku ekonomi, melainkan negara yang mampu memastikan tidak seorang pun berada di atas aturan.
Epilog: Siapa Mengawasi Para Pengawas?
Kejatuhan IHSG pada 15–16 Oktober mengingatkan kita bahwa kedaulatan politik, kekuasaan negara, dan kemampuan mengendalikan risiko ekonomi merupakan tiga hal berbeda.
Kita dapat mengkritik ketimpangan kekuasaan dalam kapitalisme global. Tetapi kita juga harus mampu memanfaatkan standar dan disiplin yang dimilikinya untuk membenahi kelemahan negara sendiri.
Kita bahkan dapat mencurigai adanya kepentingan geopolitik di balik pergerakan modal internasional. Semua itu merupakan pertanyaan yang sah untuk diselidiki. Tetapi perhatian kepada kekuatan eksternal tidak boleh menutupi kelemahan yang berasal dari dalam negeri. Jika kepemilikan saham tidak transparan, perdagangan dapat dimanipulasi, dan pengawasan mudah dikompromikan, maka ancaman terbesar terhadap pasar modal tidak selalu datang dari luar. Ia justru tumbuh dari dalam sistem itu sendiri.
Dan apabila hubungan antara kekuasaan politik, kepentingan bisnis, dan lembaga pengawas menjadi terlalu dekat, kita menghadapi persoalan yang lebih besar daripada manipulasi harga saham. Kita menghadapi kemungkinan melemahnya kemampuan negara mengendalikan penyimpangan yang berlangsung di bawah kewenangannya sendiri.
Karena itu, pertanyaan paling penting setelah kejatuhan IHSG bukanlah apakah Prabowo cukup kuat menghadapi MSCI. Pertanyaannya adalah apakah pemerintah bersedia memperkuat lembaga pengawasan, sekalipun pengawasan tersebut harus menyentuh kepentingan ekonomi dan politik yang dekat dengan pusat kekuasaan. Sebab pengawasan yang hanya berani menghadapi pihak lemah bukanlah pengawasan. Ia hanyalah perpanjangan kekuasaan.
Pada akhirnya, krisis yang paling berbahaya bukanlah ketika pasar kehilangan kepercayaan kepada negara, melainkan ketika negara kehilangan kemampuan mengawasi dan mengoreksi dirinya sendiri.
Dan mungkin, sebelum menanyakan siapa kekuatan besar yang menjatuhkan pasar modal Indonesia, kita harus terlebih dahulu menjawab pertanyaan yang lebih sederhana:
Siapa sesungguhnya yang mengawasi pasar modal kita? Dan siapa yang mengawasi para pengawas itu?
Komentar