Rugi Rp428 M hingga Sengketa Rp41 M Dana Nasabah, Bank JTrust Kenapa?
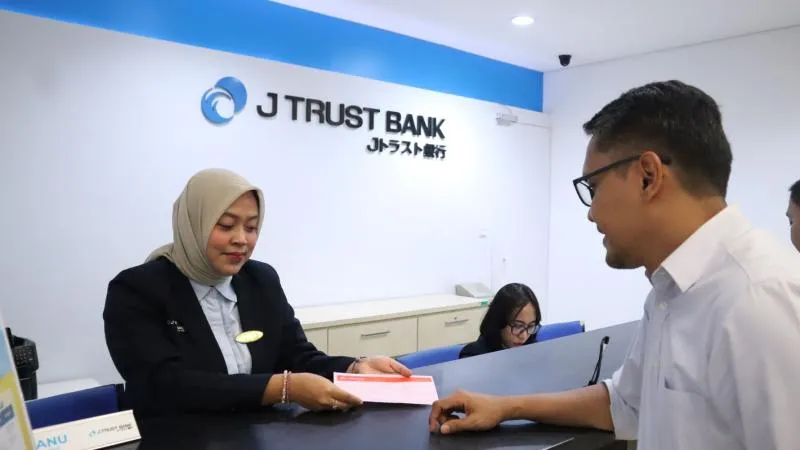
Bank JTrust. (Bank JTrust).
law-justice.co - Dalam beberapa waktu terakhi, kinerja keuangan PT Bank JTrust Indonesia Tbk (BCIC) menjadi sorotan banyak pihak.
Kondisi ini terjadi setelah bank yang tercatat di Bursa Efek Indonesia (BEI) itu membukukan kerugian Rp428,43 miliar sepanjang 2025.
Pada saat yang sama, rasio kredit bermasalah meningkat, sementara persoalan sengketa dana nasabah yang berkaitan dengan kasus investasi Antaboga kembali menjadi perhatian pada 2026.
Persoalan tersebut memunculkan pertanyaan mengenai kualitas aset, pemenuhan kewajiban kepada pihak terkait, transparansi laporan keuangan, serta efektivitas pengawasan regulator.
Namun, setiap persoalan perlu dibedakan secara cermat karena kerugian operasional bank, kewajiban akuntansi, sengketa investasi, dan dugaan kehilangan saldo tabungan merupakan masalah yang tidak selalu memiliki hubungan langsung.
Berdasarkan ikhtisar keuangan yang dipublikasikan J Trust Bank, perseroan mencatat rugi bersih Rp428,43 miliar pada 2025, berbanding terbalik dengan laba Rp2,83 miliar pada 2024.
Data tersebut menunjukkan perubahan kinerja yang signifikan dan perlu dijelaskan kepada pemegang saham maupun publik.
Kerugian Rp428 Miliar, Kinerja Keuangan Tertekan
Data laporan keuangan J Trust Bank memperlihatkan bahwa pendapatan bunga pada 2025 mencapai sekitar Rp2,90 triliun, turun dari Rp3,02 triliun pada 2024. Meski pendapatan bunga masih besar, perseroan berbalik mencatat kerugian ratusan miliar rupiah.
Pada akhir 2025, total aset bank tercatat sekitar Rp39,35 triliun, turun dari Rp40,26 triliun pada tahun sebelumnya. Sementara itu, total ekuitas turun menjadi Rp3,43 triliun dari Rp3,79 triliun.
Penurunan ekuitas tersebut sejalan dengan tekanan keuangan yang tercermin dalam laporan tahunan. Kondisi ini perlu dicermati karena ekuitas merupakan salah satu penyangga untuk menyerap kerugian dan menjaga kemampuan bank menjalankan kegiatan usaha.
Kerugian satu tahun tidak otomatis berarti bank berada di ambang kebangkrutan.
Namun, perubahan dari laba menjadi rugi besar merupakan indikator yang layak mendapatkan penjelasan terperinci, terutama mengenai penyebab kenaikan biaya, pembentukan cadangan kerugian kredit, dan prospek pemulihan laba.
Liabilitas Rp35,9 Triliun, Bukan Seluruhnya Utang Bermasalah
Persoalan lain yang perlu diperhatikan adalah total liabilitas J Trust Bank yang mencapai sekitar Rp35,92 triliun pada akhir 2025. Angka tersebut turun dari Rp36,46 triliun pada 2024.
Di sisi lain, simpanan nasabah tercatat sekitar Rp33,56 triliun, sedangkan total pinjaman yang diberikan secara bruto mencapai Rp26,94 triliun.
Angka liabilitas tersebut tidak bisa langsung disebut sebagai utang macet. Dalam industri perbankan, simpanan nasabah merupakan bagian utama dari kewajiban bank yang harus dikelola dan dibayarkan sesuai ketentuan rekening serta perjanjian dengan nasabah.
Karena itu, penilaian terhadap kemampuan bank memenuhi kewajibannya perlu melihat komposisi liabilitas, kualitas aset, kecukupan modal, dan likuiditas. Besarnya kewajiban tidak dengan sendirinya membuktikan bahwa bank gagal membayar simpanan nasabah.
Meski demikian, transparansi mengenai perkembangan dana pihak ketiga, kondisi likuiditas, dan kualitas kredit tetap penting agar masyarakat memperoleh gambaran yang utuh mengenai kesehatan bank.
Kredit Bermasalah Meningkat, NPL Gross Menjadi 3,34 Persen
Kualitas kredit menjadi salah satu titik penting dalam menilai kondisi J Trust Bank. Data keuangan 2025 menunjukkan rasio kredit bermasalah atau non-performing loan (NPL) gross mencapai 3,34 persen.
Angka ini meningkat dibandingkan dengan 1,95 persen pada 2024. Adapun NPL net naik dari 1,43 persen menjadi 2,26 persen.
Kenaikan tersebut menunjukkan memburuknya kualitas kredit berdasarkan rasio yang dilaporkan perseroan. Kredit bermasalah berpotensi menekan pendapatan bunga dan mendorong kebutuhan pembentukan cadangan kerugian penurunan nilai.
Dalam laporan keuangan 2025, pinjaman yang direstrukturisasi tercatat sekitar Rp2,04 triliun, meningkat dari Rp1,60 triliun pada 2024.
Restrukturisasi dilakukan untuk membantu debitur yang mengalami kesulitan memenuhi kewajibannya melalui perubahan persyaratan kredit, seperti perpanjangan tenor atau penyesuaian pembayaran.
Restrukturisasi tidak otomatis berarti seluruh kredit tersebut macet. Namun, peningkatannya perlu dianalisis bersama perkembangan NPL, kemampuan debitur membayar kembali pinjaman, dan kecukupan pencadangan.
Data tersebut menuntut penjelasan lebih lanjut mengenai sektor usaha yang menyumbang kredit bermasalah, langkah penagihan, serta strategi manajemen untuk memperbaiki kualitas aset. Sumber: Laporan keuangan tahunan J Trust Bank 2025.
Sengketa Dana Nasabah Antaboga Rp41,11 Miliar Kembali Disorot
Selain persoalan kinerja keuangan, J Trust Bank juga menghadapi sorotan terkait sengketa dana investasi Antaboga yang kembali menjadi perhatian pada Juli 2026.
Kontan melaporkan pada 28 Juli 2026 bahwa BEI meminta klarifikasi kepada J Trust Bank setelah menerima pengaduan Forum Nasabah Bank J Trust Cabang Surakarta kepada OJK pada 20 Juli 2026.
Dalam pemberitaan tersebut, nasabah mempertanyakan pelaksanaan putusan pengadilan yang berkaitan dengan pengembalian dana Rp35,4 miliar dan ganti rugi Rp5,67 miliar.
Mereka juga menyoroti perbedaan informasi mengenai pencatatan kewajiban senilai sekitar Rp41,11 miliar dalam laporan tahunan perseroan.
Persoalan ini penting karena menyangkut transparansi laporan perusahaan terbuka dan kejelasan penyelesaian sengketa yang telah berlangsung lama.
Namun, ada hal yang harus ditegaskan. Menurut keterangan Direktur J Trust Bank Felix I. Hartadi sebagaimana diberitakan Kontan, perseroan menyatakan kewajiban pengembalian dana tersebut bukan merupakan tanggung jawab J Trust Bank, melainkan PT Antaboga Delta Sekuritas Indonesia beserta pengurus dan pemegang sahamnya.
Pihak bank juga menyatakan telah mengajukan permohonan eksekusi putusan perdata melalui Pengadilan Negeri Jakarta Selatan agar pihak Antaboga bertanggung jawab.
Dengan demikian, sengketa Antaboga tidak dapat langsung disimpulkan sebagai bukti bahwa J Trust Bank mengambil atau menghilangkan dana tabungan nasabah.
Persoalan tersebut berkaitan dengan sengketa investasi, putusan pengadilan, dan perbedaan pandangan mengenai pihak yang bertanggung jawab atas pembayaran.
Meski begitu, klarifikasi terbuka mengenai pencatatan kewajiban dan perkembangan proses hukum tetap dibutuhkan untuk mencegah ketidakpastian berkepanjangan. Sumber: Kontan, 28 Juli 2026, sengketa Antaboga dan kewajiban Rp41 miliar.
J Trust Bank perlu menjelaskan penyebab kerugian 2025, strategi memperbaiki kualitas kredit, serta perkembangan penyelesaian sengketa yang menjadi perhatian publik.
Apabila terdapat pengaduan tentang saldo tabungan yang hilang, setiap kasus perlu diperiksa secara individual agar hak nasabah terlindungi dan penyebabnya dapat diketahui.
Sementara itu, OJK perlu memastikan bahwa pengawasan dan mekanisme perlindungan konsumen berjalan sesuai kewenangannya, termasuk menindaklanjuti pengaduan yang memenuhi persyaratan.
Nasabah yang belum memperoleh penyelesaian dapat mengajukan pengaduan melalui layanan resmi J Trust Bank di nomor 1500 615 atau email [email protected].
Jika penyelesaian bank tidak memuaskan, nasabah dapat meneruskan pengaduan melalui kanal resmi OJK di nomor 157 atau Portal Perlindungan Konsumen OJK.
Pada akhirnya, persoalan utama bukan hanya berapa besar kerugian yang dicatat atau berapa banyak kredit yang bermasalah.
Yang tidak kalah penting adalah bagaimana manajemen memperbaiki kinerja, bagaimana sengketa diselesaikan sesuai hukum, dan bagaimana regulator memastikan perlindungan nasabah berjalan efektif.
Komentar